Famille : Flux.
Le VWAP est le prix moyen pondéré par les volumes depuis le début de la période. C’est la référence des opérateurs institutionnels : le prix qu’on aurait obtenu en achetant régulièrement tout au long de la séance.
La plateforme rend en plus deux paires de bandes d’écart, qui situent le prix par rapport à cette référence.
Ce que la plateforme calcule
| Champ | Ce qu’il porte |
|---|---|
vwap |
le prix moyen pondéré par les volumes |
current_price |
le prix courant |
deviation |
l’écart au VWAP, en pourcentage |
upper_band1 / upper_band2 |
les bandes d’écart au-dessus |
lower_band1 / lower_band2 |
les bandes d’écart en dessous |
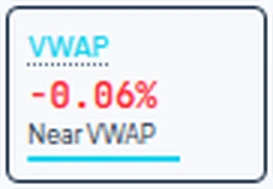
La carte de l’indicateur dans la plateforme, relevée le 29 septembre 2026 à 15 h 50 UTC. La valeur change à chaque rafraîchissement.
Un autre relevé, le même jour à 14 h 26 UTC : vwap 83 637 pour un prix de 84 346 : deviation = +0,85 %.
Comment le lire
Au-dessus du VWAP, ceux qui ont acheté sur la période sont en moyenne bien placés ; en dessous, non. Les bandes disent si l’écart courant est habituel ou non. deviation résume le tout en un nombre.
Ce qu’il ne dit pas
Le VWAP dépend entièrement du point de départ de la période : un VWAP journalier et un VWAP horaire n’ont rien de commun. Sur un marché sans clôture, ce point de départ est un choix arbitraire — un VWAP « du jour » n’a pas la même évidence qu’en bourse.
Où le voir
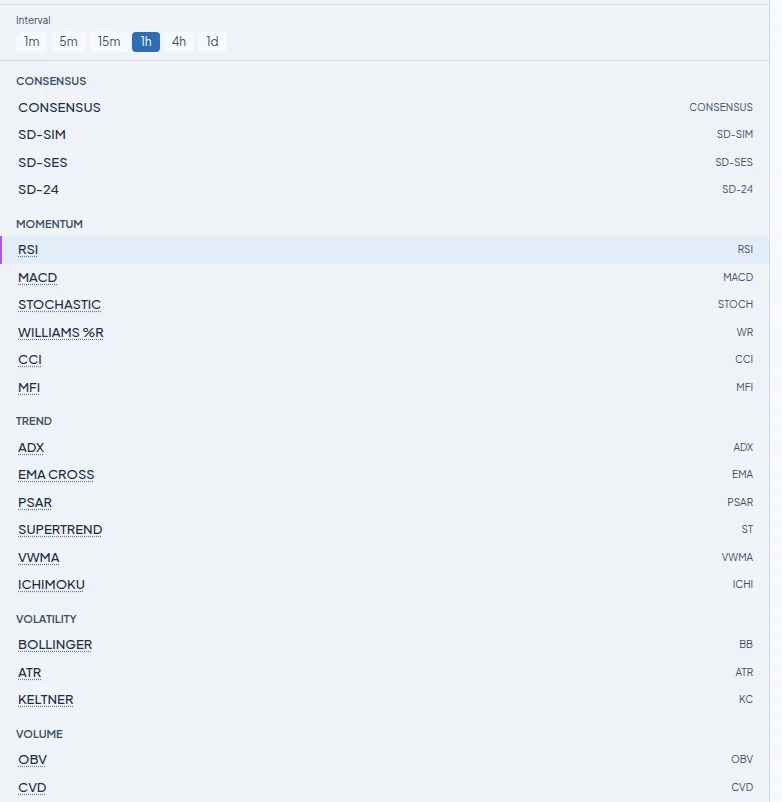
Écran Indicators Monitor de la plateforme, famille « Flux » — une colonne par paire, un pas de temps au choix parmi la minute, cinq minutes, quinze minutes, l’heure et quatre heures.
Cet indicateur est un instrument de mesure. Ce que la plateforme en tire est un calcul sur des données déjà arrivées — ni une prévision, ni une recommandation d’achat ou de vente. Voir l’avertissement.