Tutoriel · épisode 8
Épisode 8 — Futures : long, short, levier, funding et liquidation
Découvrez comment les contrats à terme permettent d’exposer votre portefeuille aux mouvements haussiers et baissiers, sans posséder l’actif sous‑jacent. Nous détaillons le rôle du levier, du funding et des indicateurs clés pour analyser ces marchés dérivés.
Introduction et mise en garde
Jusqu’ici, nous avons acheté des cryptomonnaies, et nous avons appris ce que coûte vraiment une opération. Il existe pourtant une autre façon d’intervenir sur ces marchés, plus puissante — et nettement plus dangereuse. Bienvenue dans le manuel des futures, des leviers, et de leur mécanique.
Notre mission : comprendre la mécanique des contrats à terme, afin de savoir lire les signaux que produira notre application. Mais avant d’ouvrir quoi que ce soit, lisez l’avertissement de sécurité, et gardez-le en tête pendant tout l’épisode. Nous n’observons que des simulations. Aucun rendement n’est garanti. Aucune prédiction n’est certaine. La machine observe ; elle ne lit pas l’avenir.
Futures : longs, shorts et mécanisme
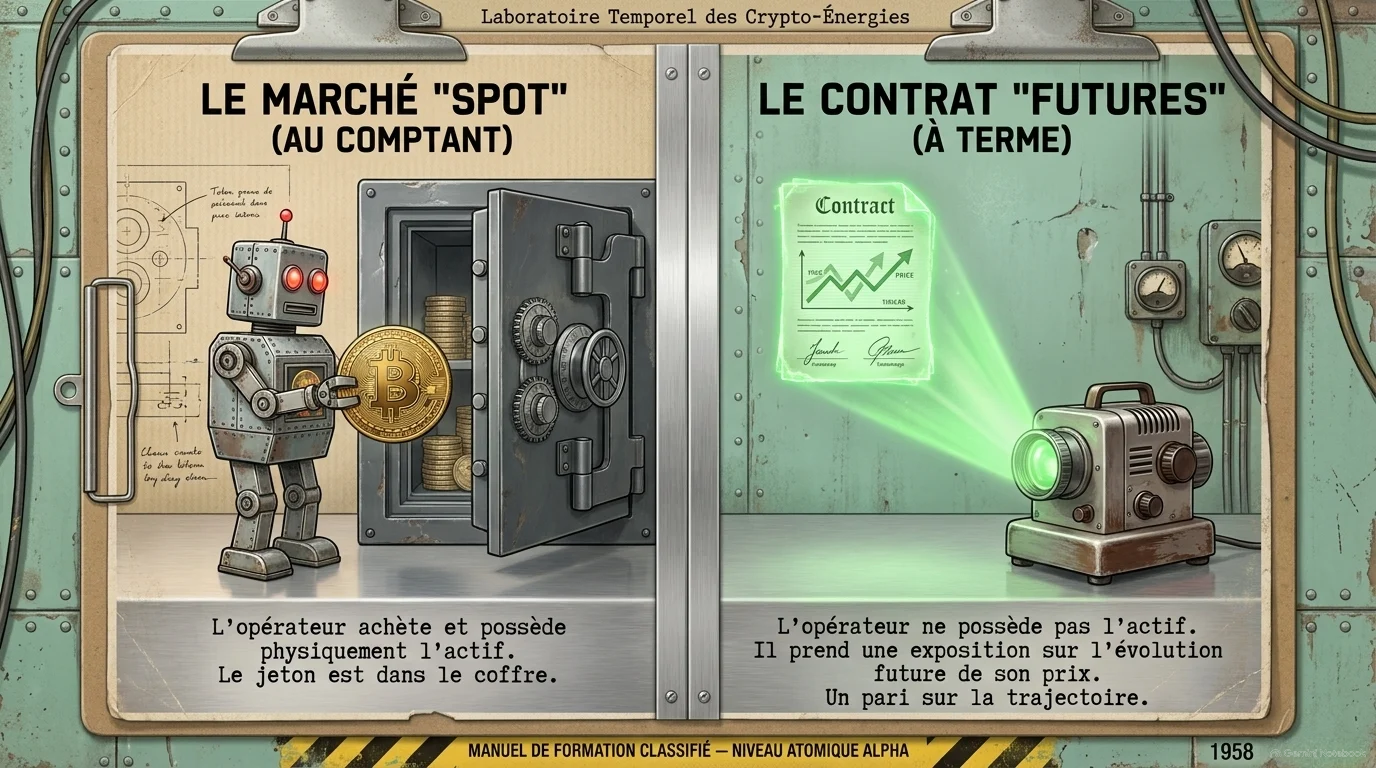
Première distinction, et elle est fondamentale. Sur le marché au comptant, le spot, l’opérateur achète et possède physiquement l’actif : le jeton est dans le coffre. Avec un contrat à terme, un future, il ne possède pas l’actif. Il prend une exposition à l’évolution future de son prix. C’est un pari sur la trajectoire, pas une acquisition.
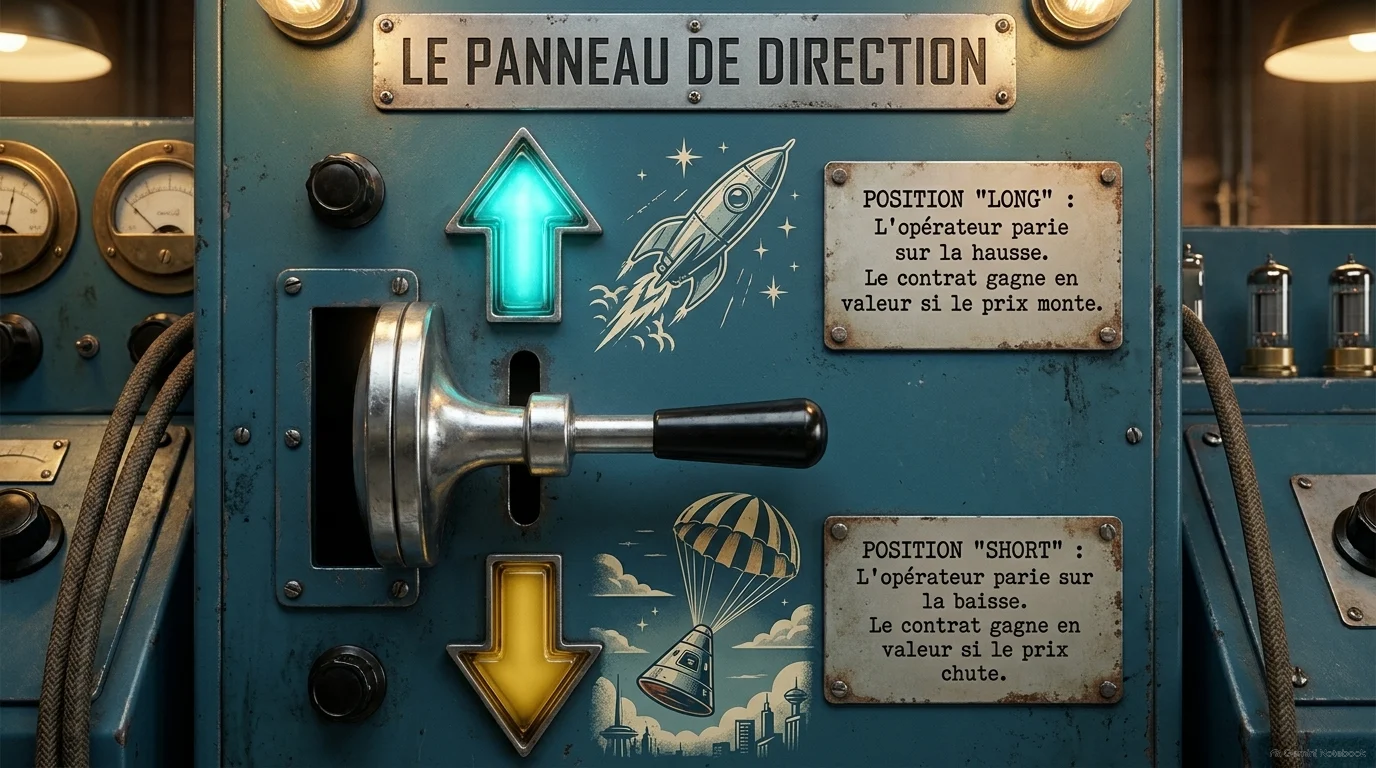
Et cette différence ouvre une porte qui n’existait pas. Sur ce panneau, deux positions possibles. La position longue — être long : l’opérateur mise sur la hausse, le contrat gagne en valeur si le prix monte. Et la position courte — être short : l’opérateur mise sur la baisse, et le contrat gagne en valeur si le prix chute.
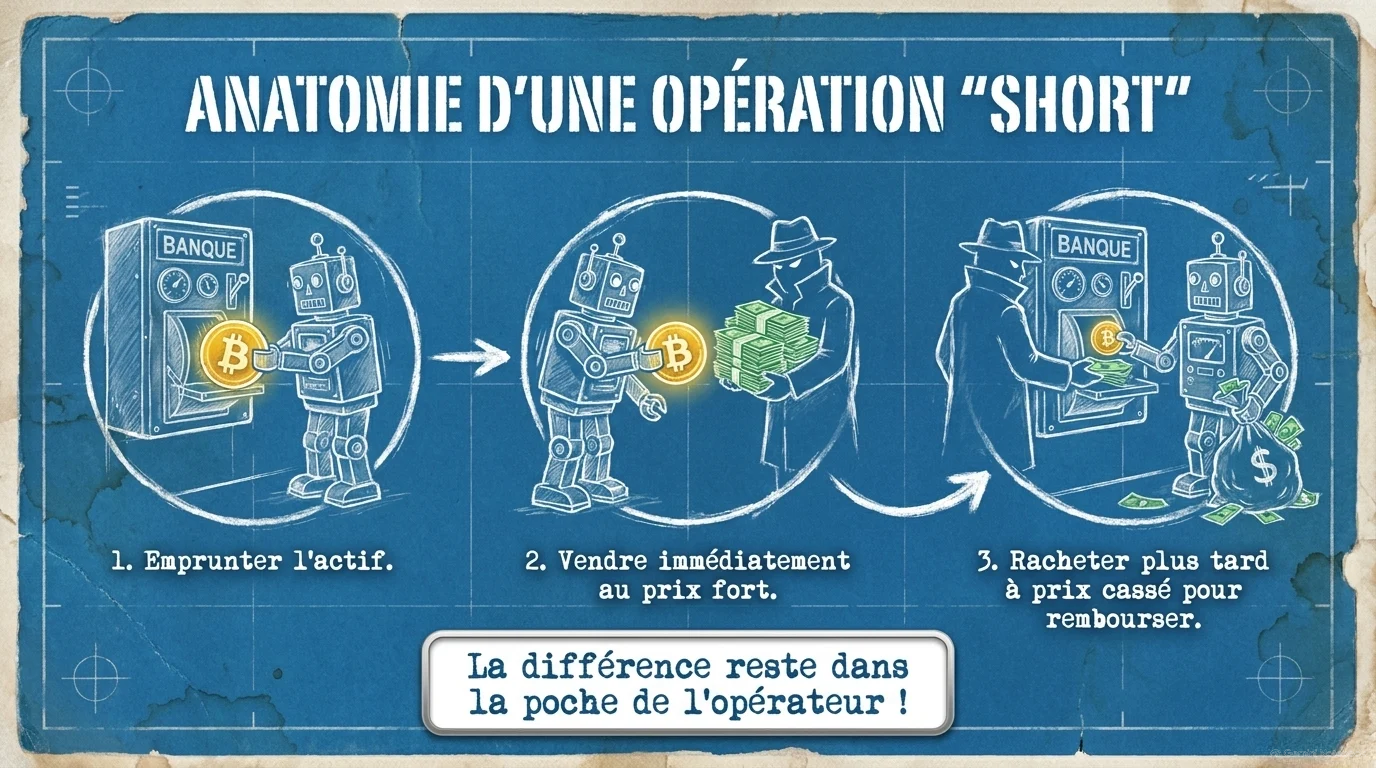
Arrêtons-nous sur le short, car c’est le plus contre-intuitif. Comment gagne-t-on quand le prix baisse ? En trois temps. Un : emprunter l’actif. Deux : le vendre immédiatement, au prix fort. Trois : le racheter plus tard, à prix cassé, pour rembourser le prêt. La différence reste dans la poche de l’opérateur. C’est une différence de nature majeure avec l’achat spot classique — sur le spot, la baisse ne peut que vous coûter.
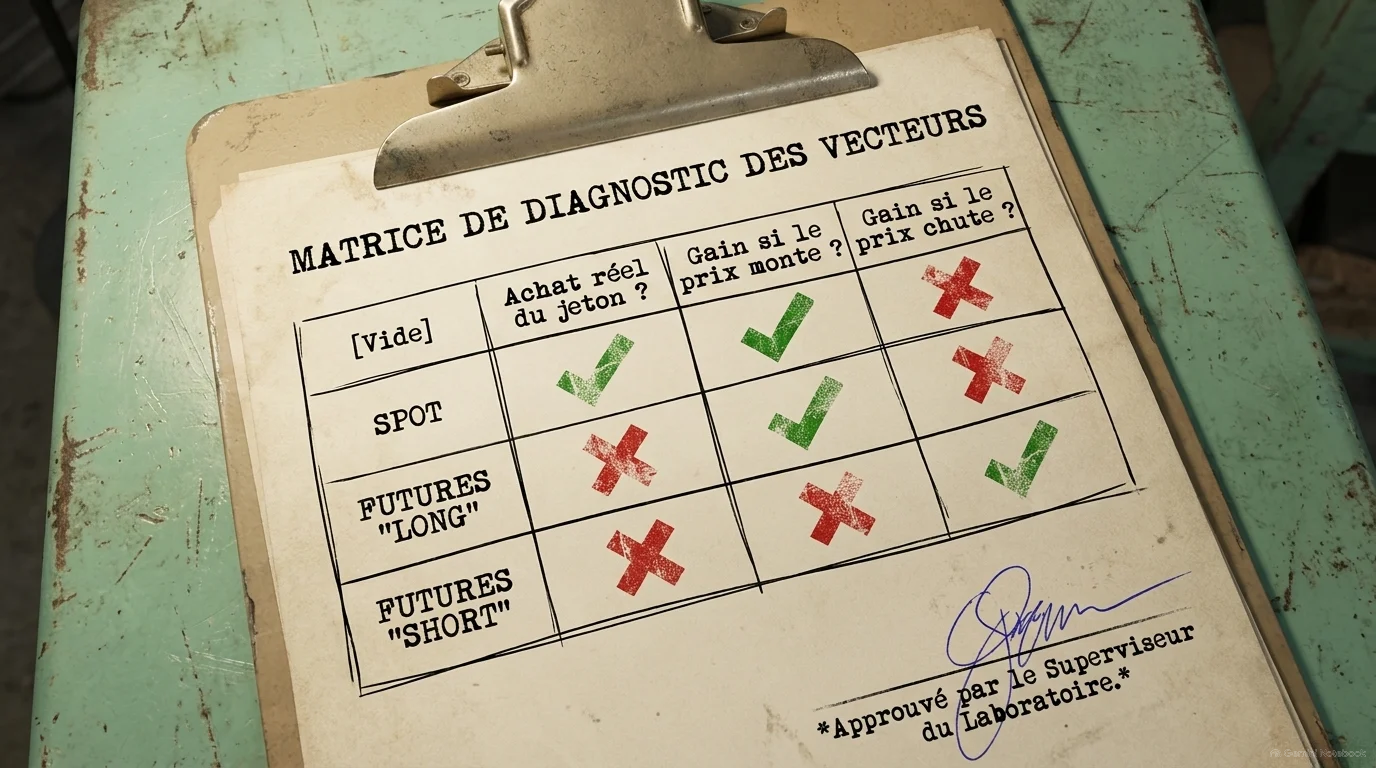
Résumons dans une matrice. Le spot : achat réel du jeton, gain si le prix monte, perte s’il chute. Le future long : pas d’achat réel, gain à la hausse. Le future short : pas d’achat réel, et gain à la baisse. Trois outils, deux directions. Vous pouvez désormais travailler dans les deux sens du marché.
Levier et risques de liquidation
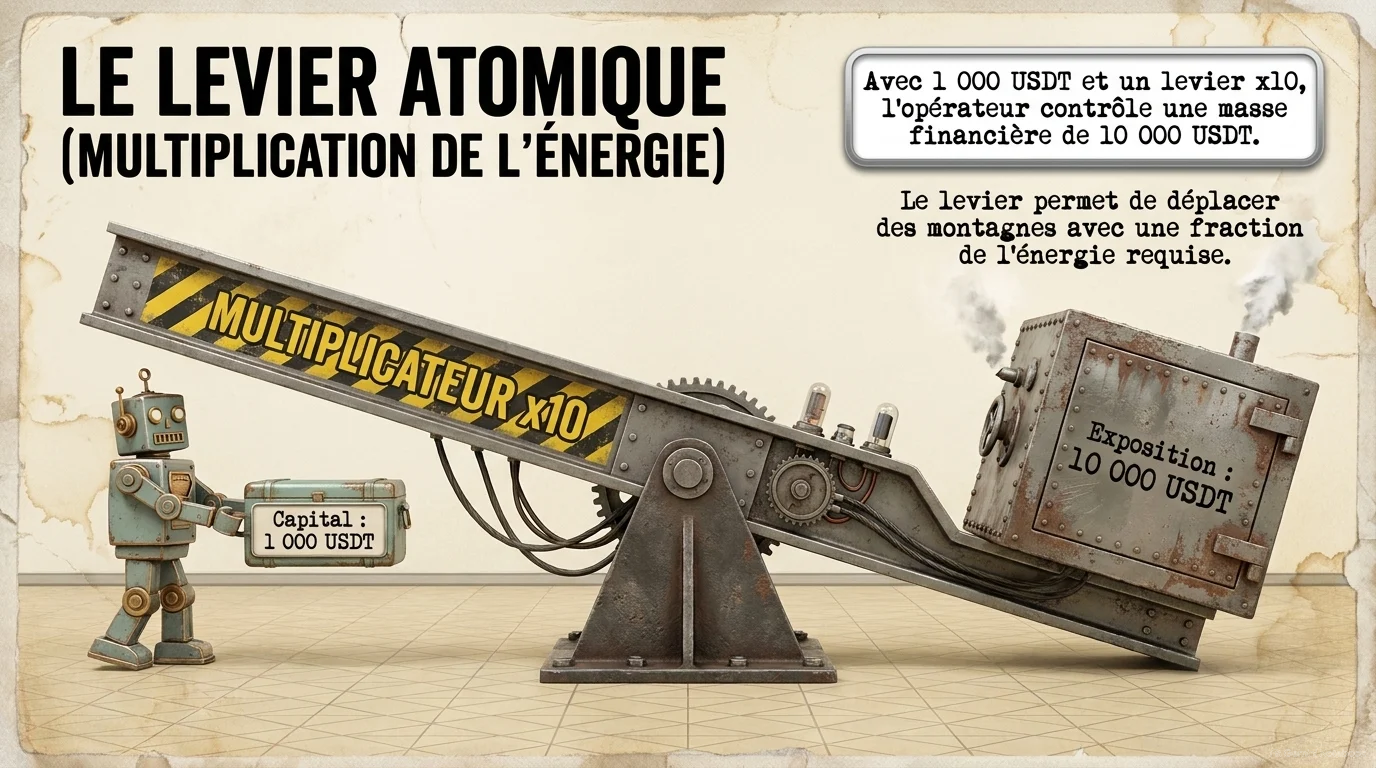
Passons à l’amplificateur. Avec mille USDT et un levier de dix, l’opérateur contrôle une masse financière de dix mille USDT. Le levier permet, littéralement, de déplacer des montagnes avec une fraction de l’énergie requise. C’est séduisant. C’est aussi là que la plupart des accidents se produisent.
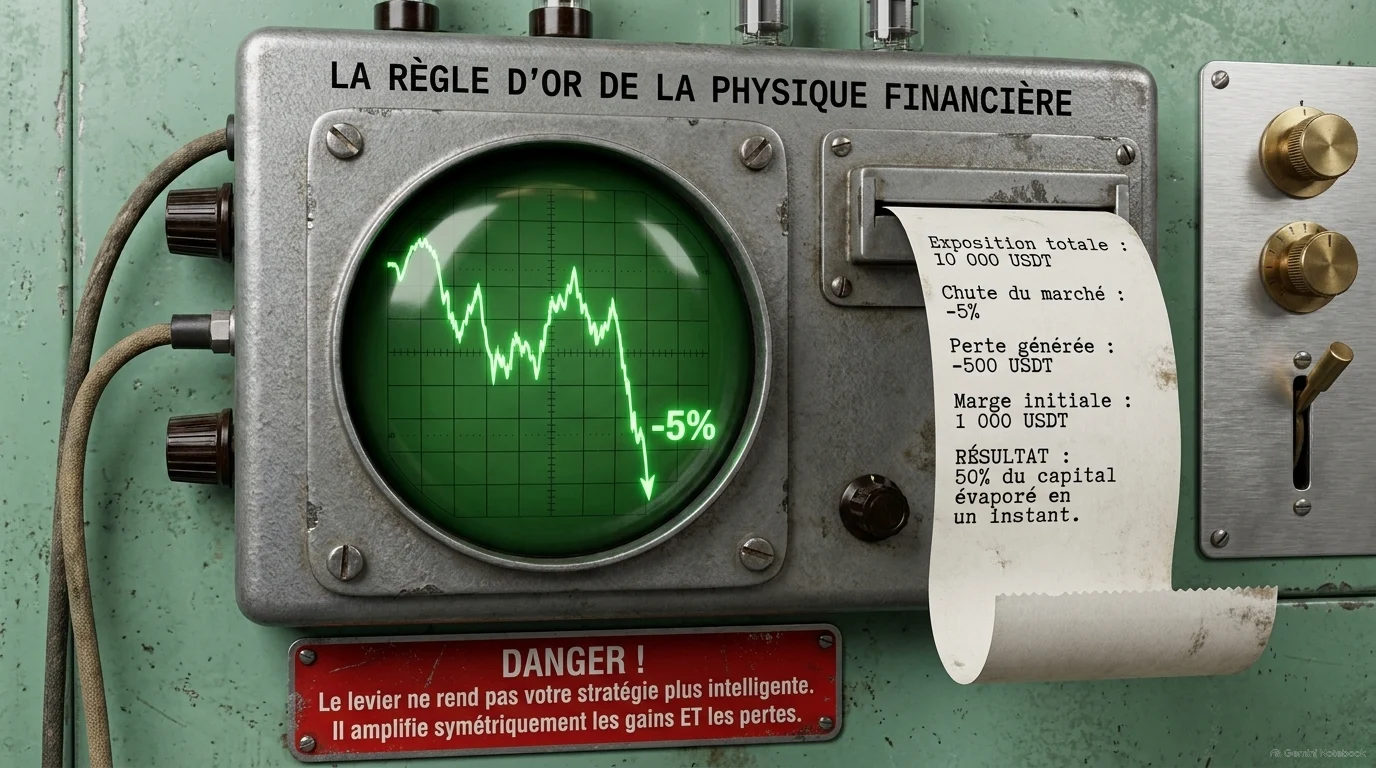
Voici pourquoi, et c’est la règle d’or de cet épisode. Le levier ne rend pas votre stratégie plus intelligente. Il amplifie symétriquement les gains ET les pertes. Regardez le calcul : sur dix mille USDT d’exposition, une chute de marché de cinq pour cent seulement génère une perte de cinq cents USDT. Sur une marge initiale de mille USDT, c’est la moitié de votre capital évaporée — pour un mouvement de cinq pour cent.
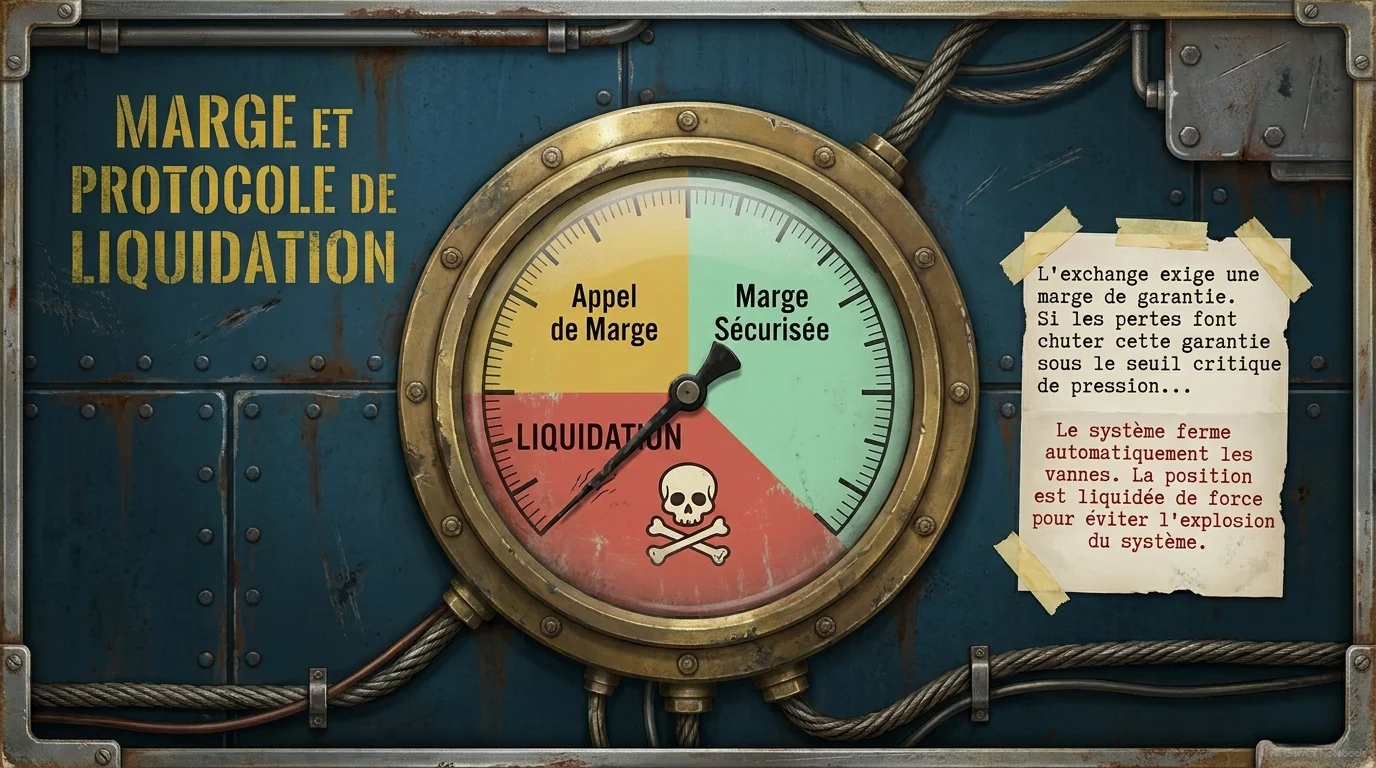
Et si la chute continue ? La plateforme exige une marge de garantie. Si les pertes font descendre cette garantie sous le seuil critique, le système ferme automatiquement les vannes : la position est liquidée de force. Le prix auquel cela se déclenche dépend du contrat, du levier, de la marge, des frais et des règles de la plateforme. Ce n’est pas une punition : c’est un dispositif de sécurité, qui protège le système avant de vous protéger, vous.
Contrats perpétuels et taux de financement
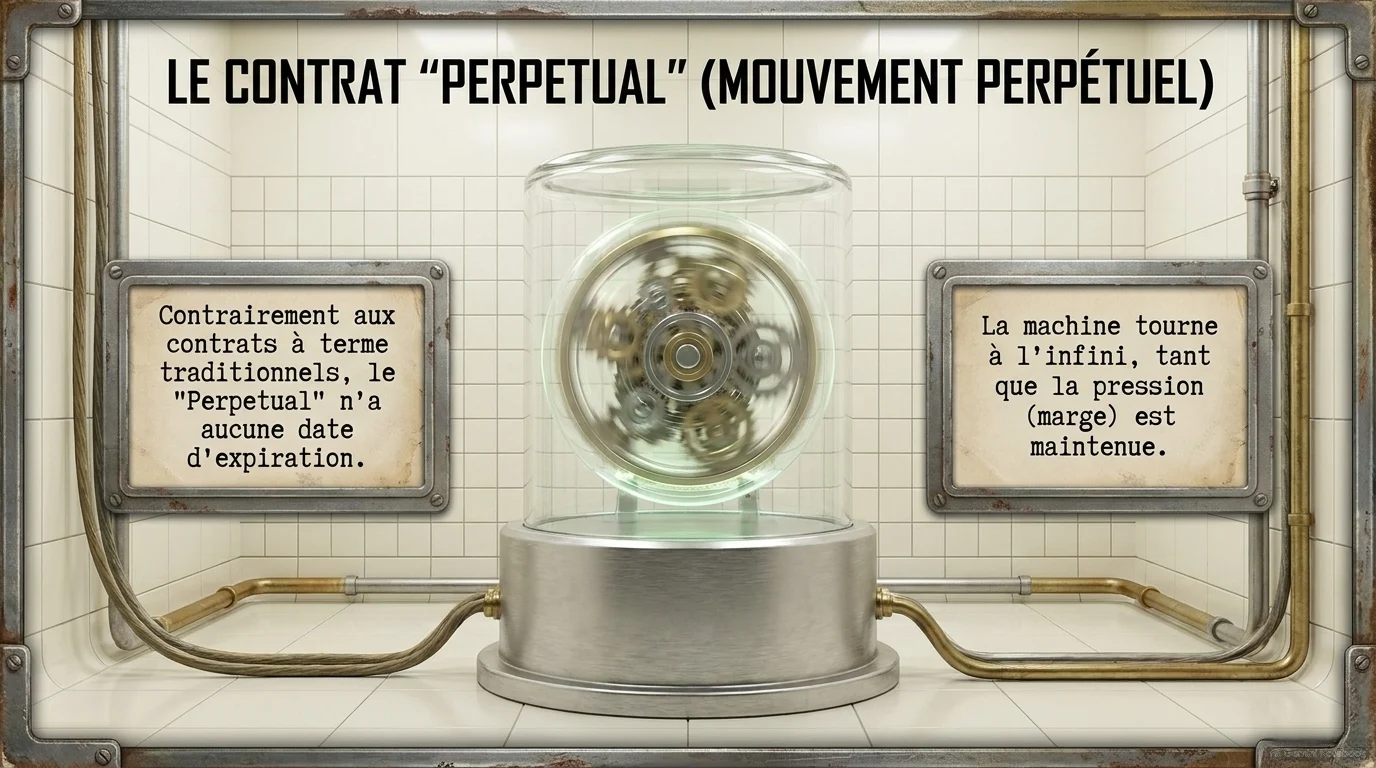
Une variante domine aujourd’hui le marché : le contrat perpétuel. Contrairement aux contrats à terme traditionnels, il n’a aucune date d’expiration. La machine tourne à l’infini, tant que la pression — la marge — est maintenue.
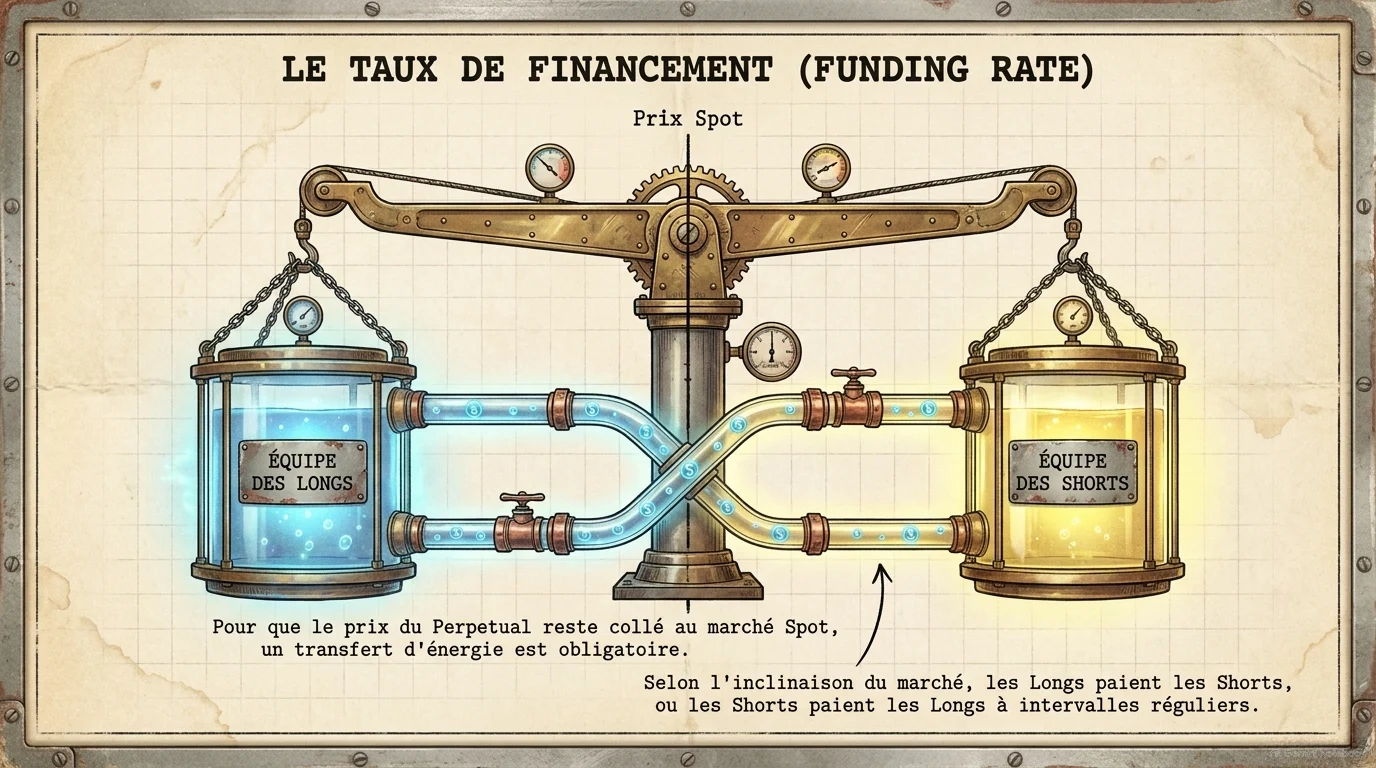
Mais un contrat sans échéance pose un problème : rien ne l’oblige à rester collé au prix réel. D’où ce mécanisme, le taux de financement, le funding rate. Pour que le prix du perpétuel reste aligné sur le marché au comptant, un transfert d’énergie est obligatoire. Selon l’inclinaison du marché, les longs paient les shorts, ou les shorts paient les longs, à intervalles réguliers. Attention : ce n’est pas une commission versée à la plateforme. C’est un transfert direct entre les deux camps — et son sens peut s’inverser.
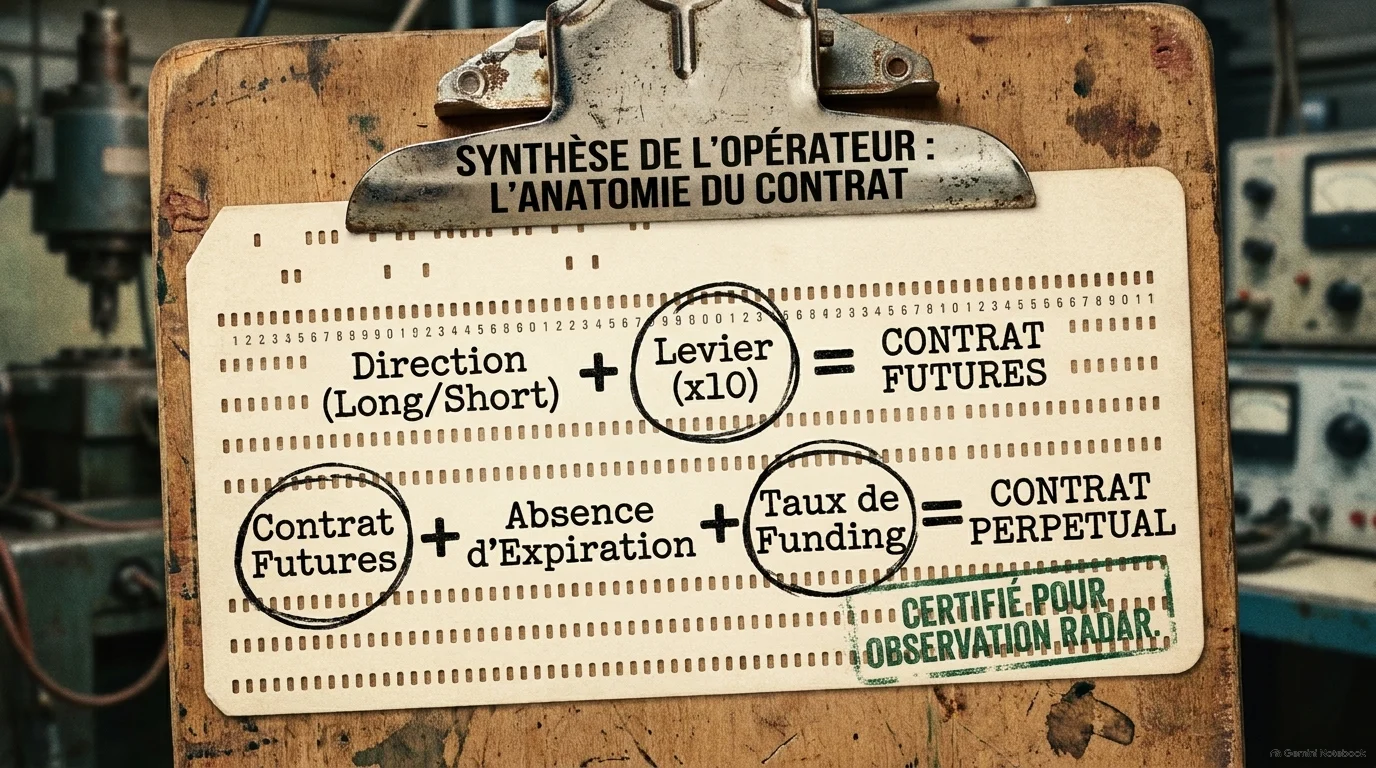
Synthétisons l’anatomie du contrat. Une direction, longue ou courte, plus un levier : cela donne un contrat future. Un contrat future, plus une absence d’expiration, plus un taux de financement : cela donne un contrat perpétuel. Deux formules, et vous savez lire n’importe quel produit dérivé.
Indicateurs de marché et laboratoire APP-15-CRYPTO
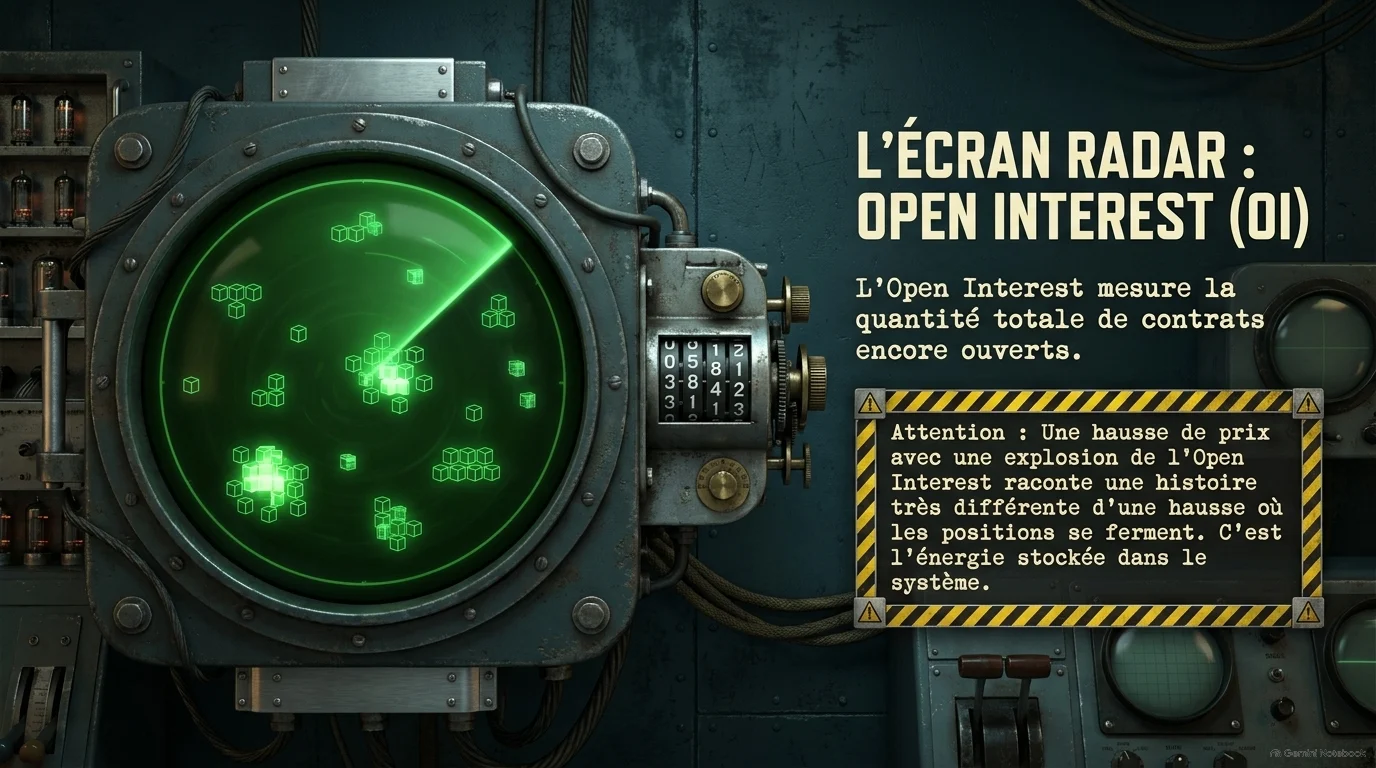
Ces marchés produisent en plus des données que le spot n’offre pas. La première : l’open interest, la quantité totale de contrats encore ouverts. Et voici comment l’interpréter finement. Une hausse de prix accompagnée d’une explosion de l’open interest ne raconte pas du tout la même histoire qu’une hausse pendant laquelle les positions se ferment. Dans un cas, de l’énergie entre dans le système. Dans l’autre, elle en sort.
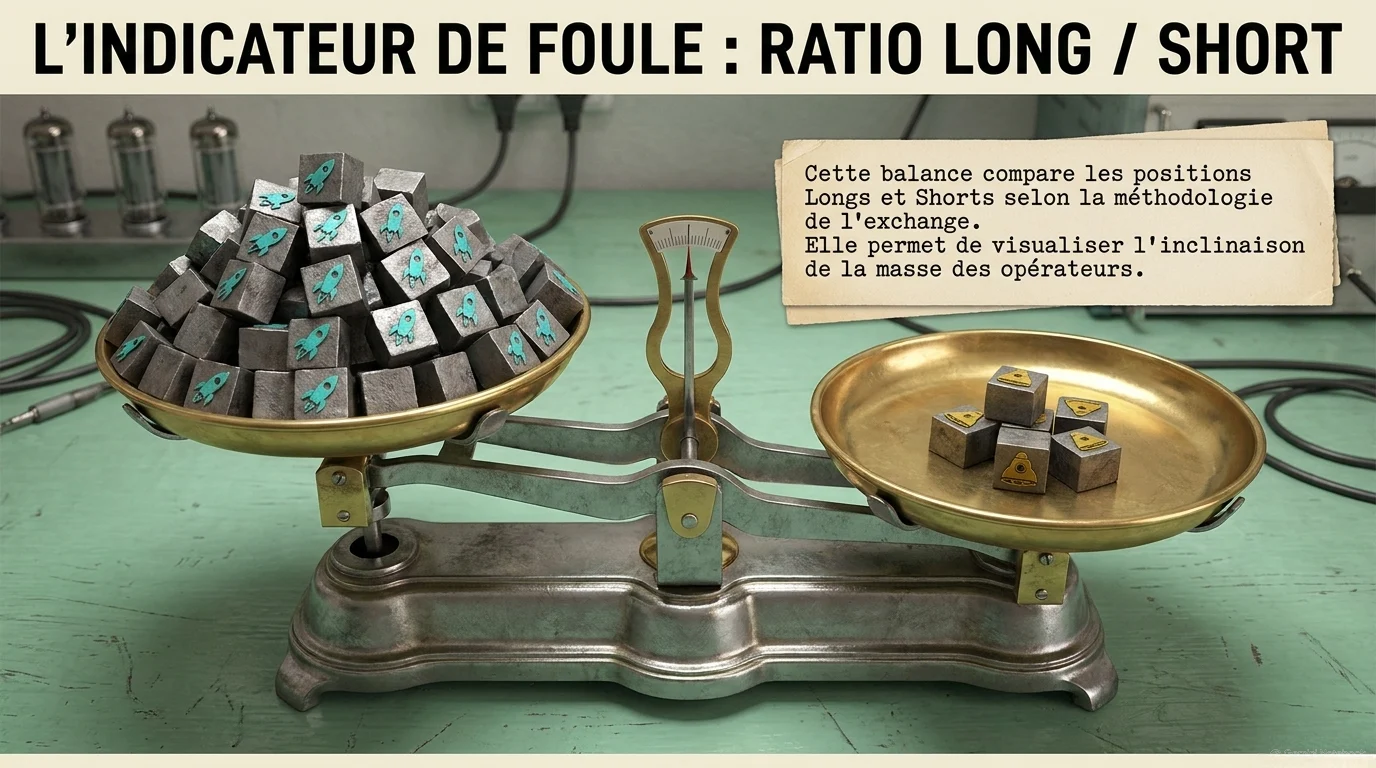
Deuxième instrument : le ratio long/short. Cette balance compare les positions longues et courtes, selon la méthodologie propre à chaque plateforme. Elle permet de visualiser l’inclinaison de la masse des opérateurs — de quel côté penche la foule.
Mais méfiez-vous des mirages. N’interprétez jamais ce ratio comme un vote démocratique parfait de tous les investisseurs. Les méthodologies varient d’une plateforme à l’autre, et la foule peut se tromper. Observez la machine, mais gardez votre esprit critique intact.
Voici enfin l’entité centrale de notre laboratoire : APP-15-CRYPTO. Répétons-le une dernière fois avant de voir ce qu’elle fait. Elle n’envoie aucun ordre réel. Elle observe, elle calcule, et elle simule — en silence.
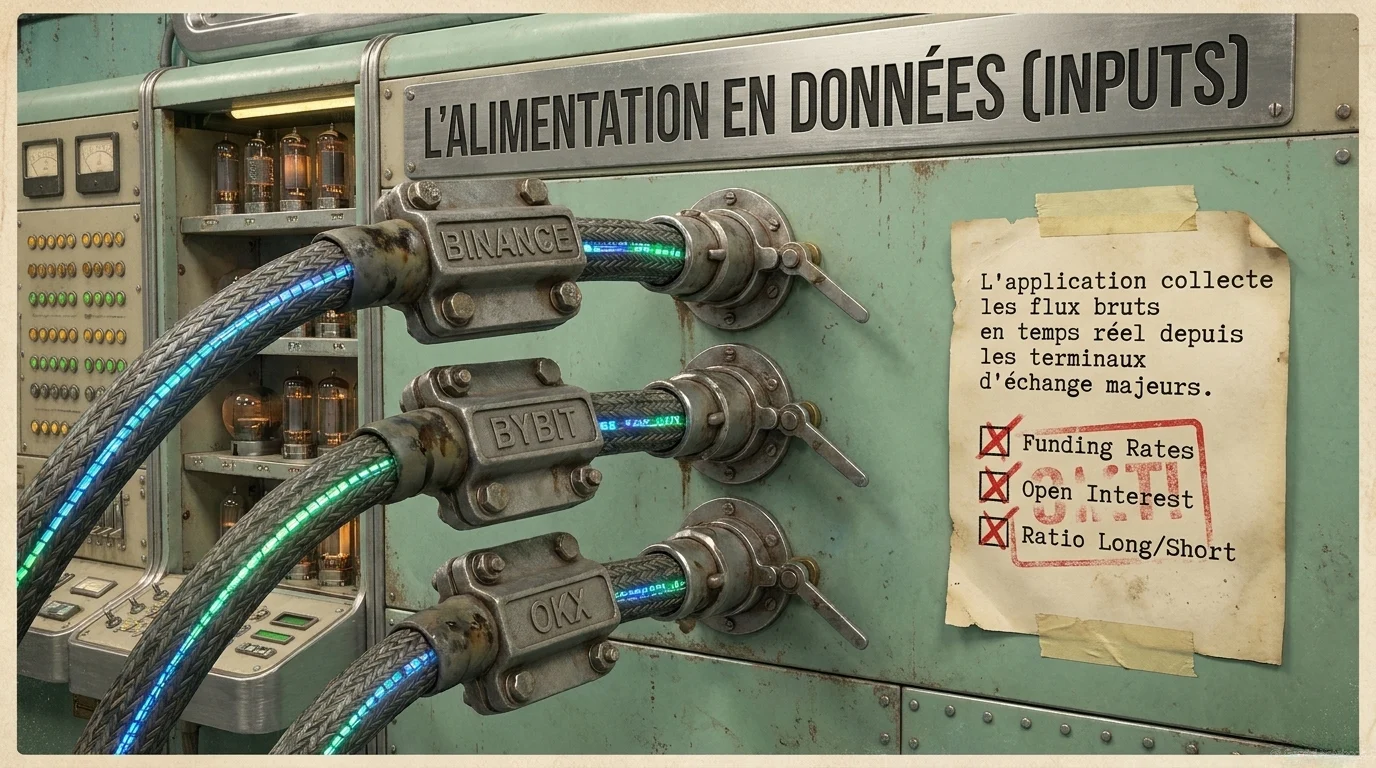
Côté entrées, elle collecte les flux bruts en temps réel depuis les grands terminaux d’échange : Binance, Bybit et OKX. Et elle y puise exactement les trois familles que nous venons d’étudier : les taux de financement, l’open interest, et le ratio long/short.
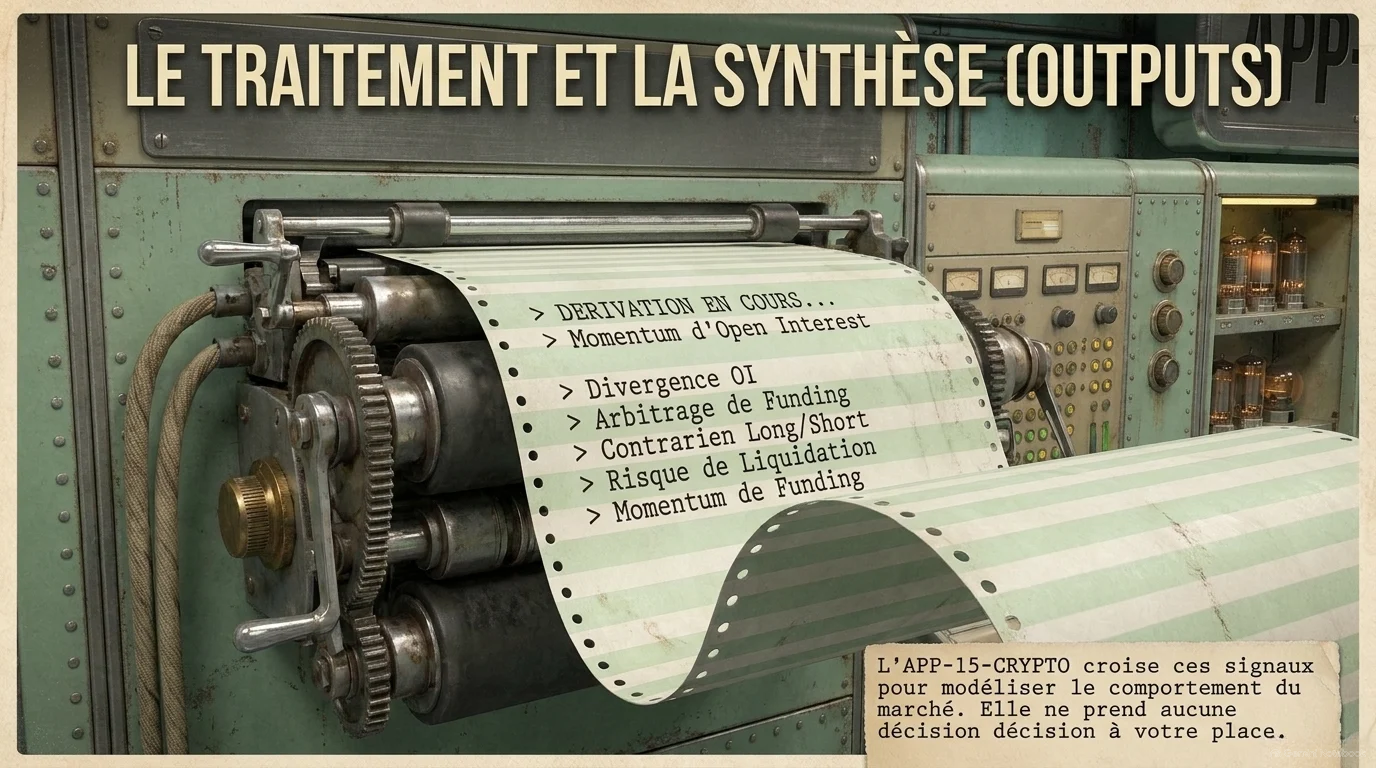
Côté sorties, elle en dérive ses propres indicateurs : momentum d’open interest, divergence de l’open interest, arbitrage de funding, contrarien long/short, risque de liquidation, et momentum de funding. Elle croise ces signaux pour modéliser le comportement du marché. Mais retenez la dernière ligne : elle ne prend aucune décision à votre place.
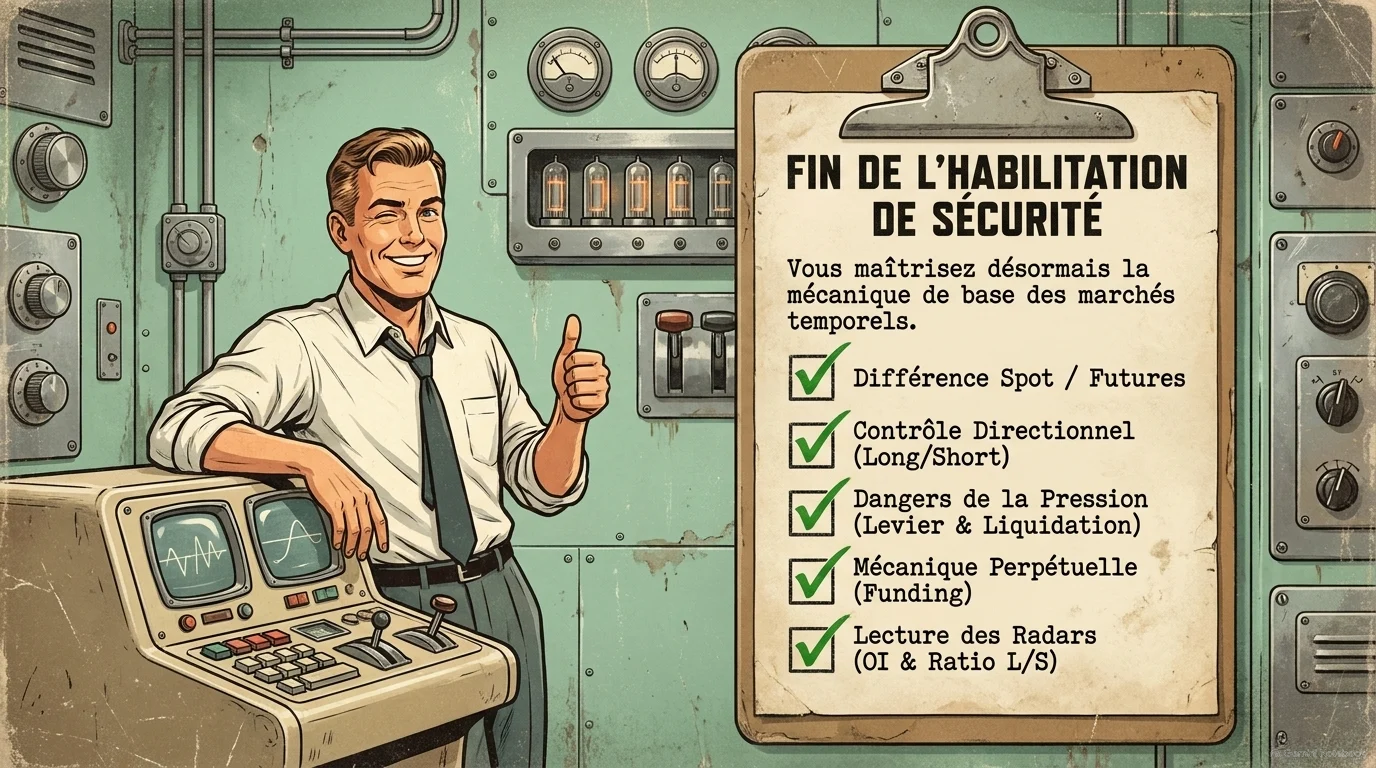
Faisons le point sur votre habilitation. Vous connaissez la différence entre le spot et les futures. Vous savez prendre une direction, longue ou courte. Vous avez mesuré les dangers du levier et de la liquidation. Vous comprenez la mécanique perpétuelle et son funding. Et vous savez lire les radars, open interest et ratio long/short.
Une transmission entrante, pour finir. Nous avons maintenant les données brutes. Mais comment lit-on la langue secrète de ces ondes ? Comment des indicateurs comme le RSI, le MACD ou les bandes de Bollinger tentent-ils d’en extraire de l’information ? C’est la prochaine leçon. Restez à l’écoute.
Ce tutoriel n’est pas un conseil
Il explique un mécanisme de marché. Il ne recommande aucun achat ni aucune vente, ne promet aucun rendement, et ne tient compte ni de votre situation ni de votre horizon. Lire l’avertissement complet.