Tutoriel · épisode 6
Épisode 6 — Carnet d’ordres : comment un trade se réalise vraiment ?
Découvrez le fonctionnement réel d’un trade, du carnet d’ordres aux mécanismes qui déterminent le prix. Vous apprendrez à lire les signaux du marché sans jamais recevoir de conseil d’investissement.
Le prix : résultat d’équilibre
Vous avez transformé vos euros en valeur numérique. Vous avez pressé le bouton « Acheter ». Mais que s’est-il passé, exactement, à l’intérieur de la machine ? Aujourd’hui, nous entrons dans la salle des machines du marché, et nous regardons comment un échange se réalise vraiment.
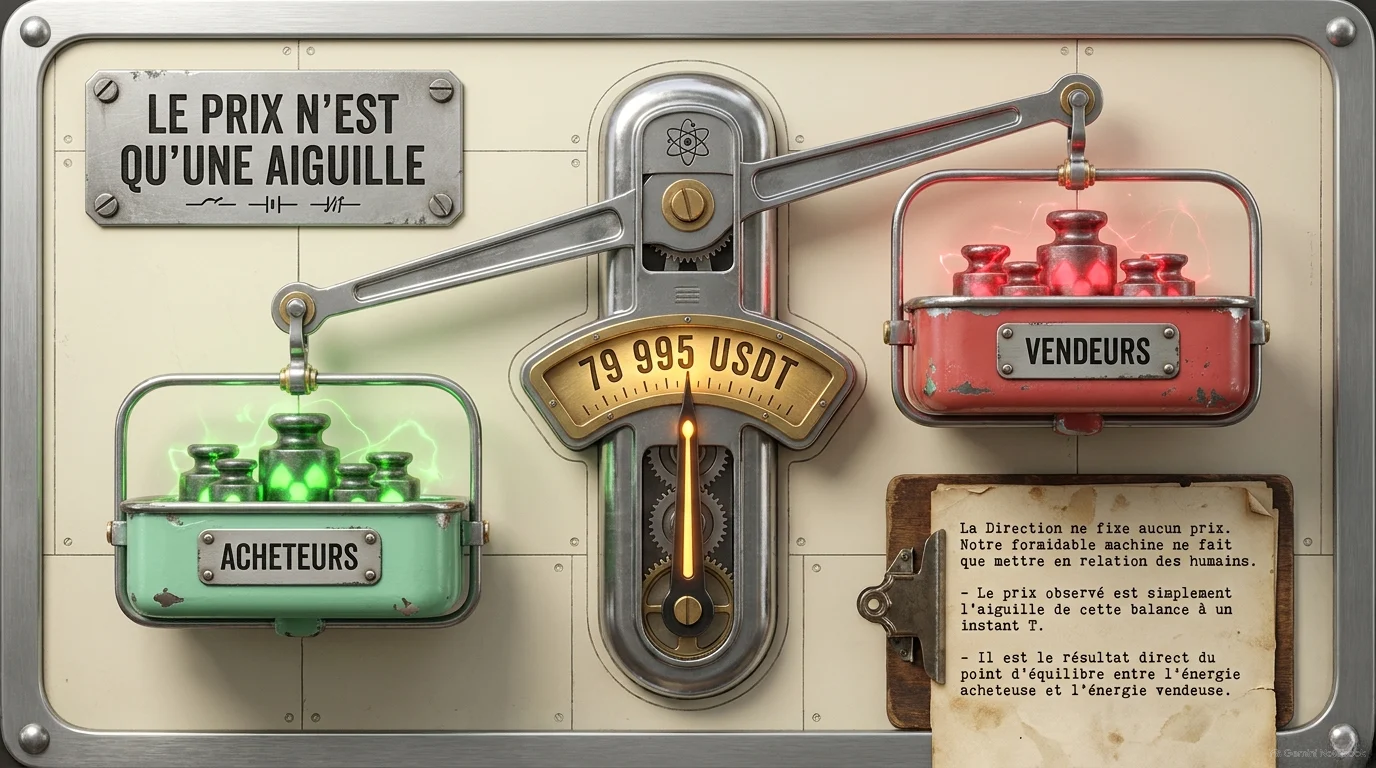
Première idée à corriger, et c’est peut-être la plus importante de l’épisode. La plateforme ne fixe aucun prix. Elle ne décide de rien. Elle ne fait que mettre en relation des humains. Le prix que vous voyez affiché n’est rien d’autre que l’aiguille d’une balance, à un instant donné : le point d’équilibre entre l’énergie acheteuse et l’énergie vendeuse. Le prix n’est pas une décision. C’est un résultat.
Le carnet d’ordres et le spread
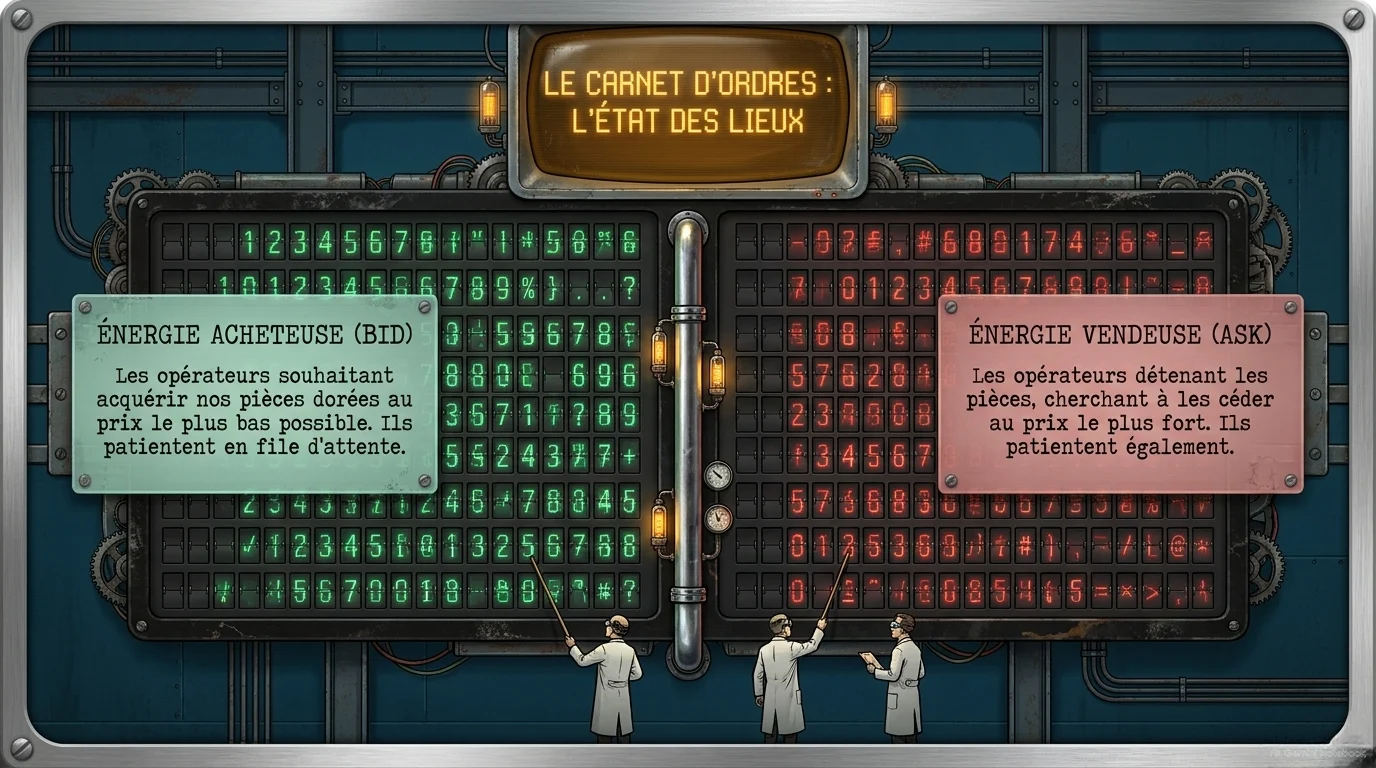
Regardons cette balance de plus près. Elle porte un nom : le carnet d’ordres. D’un côté, en vert, les opérateurs qui souhaitent acquérir, au prix le plus bas possible. On appelle leurs offres les bids. De l’autre, en rouge, ceux qui détiennent des pièces et cherchent à les céder au prix le plus fort. Ce sont les asks. Les uns et les autres patientent en file d’attente.
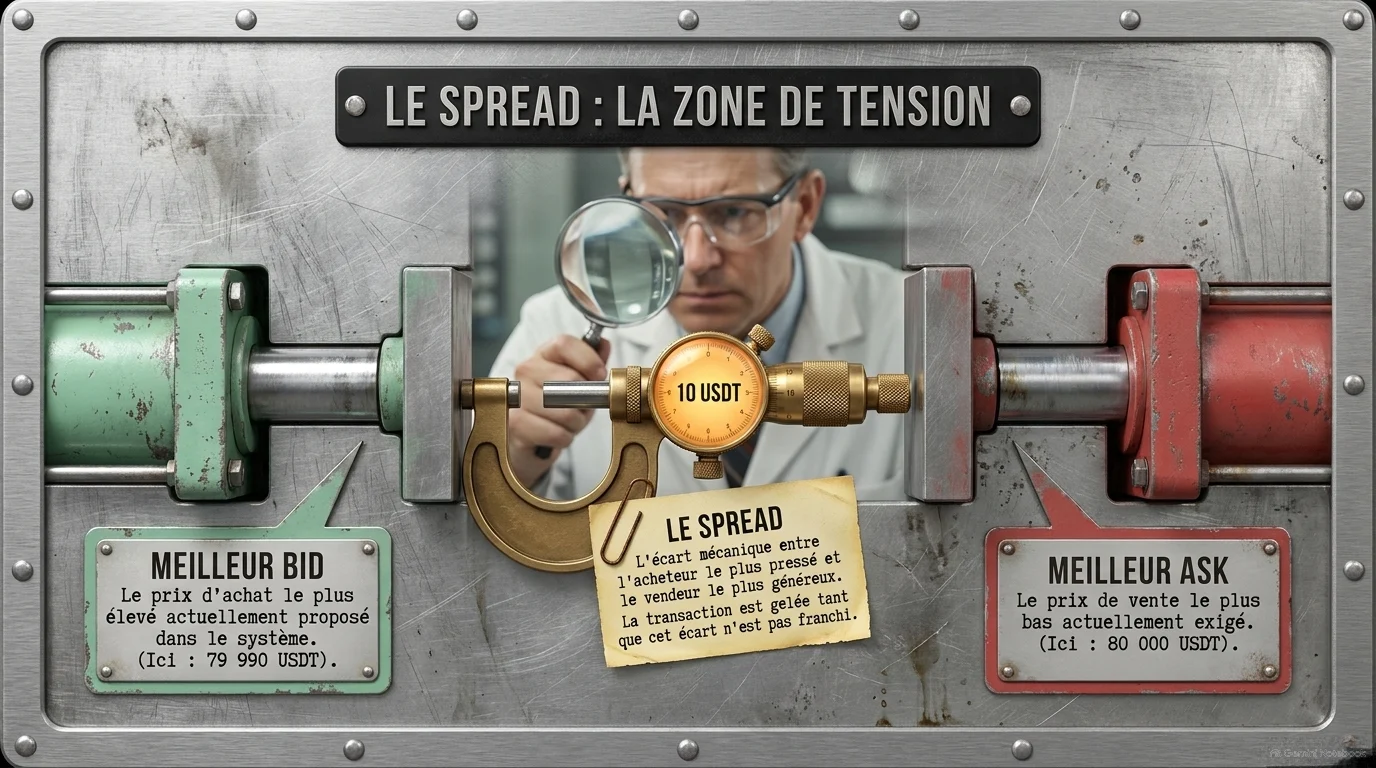
Entre ces deux files, il y a toujours un petit vide. Voici comment on le mesure. Le meilleur bid, c’est le prix d’achat le plus élevé actuellement proposé — disons soixante- dix-neuf mille neuf cent quatre-vingt-dix USDT. Le meilleur ask, c’est le prix de vente le plus bas exigé — disons quatre-vingt mille. L’écart entre les deux, ici dix USDT, s’appelle le spread. Tant qu’il n’est pas franchi, la transaction reste gelée.
Ordres limite vs marché et slippage
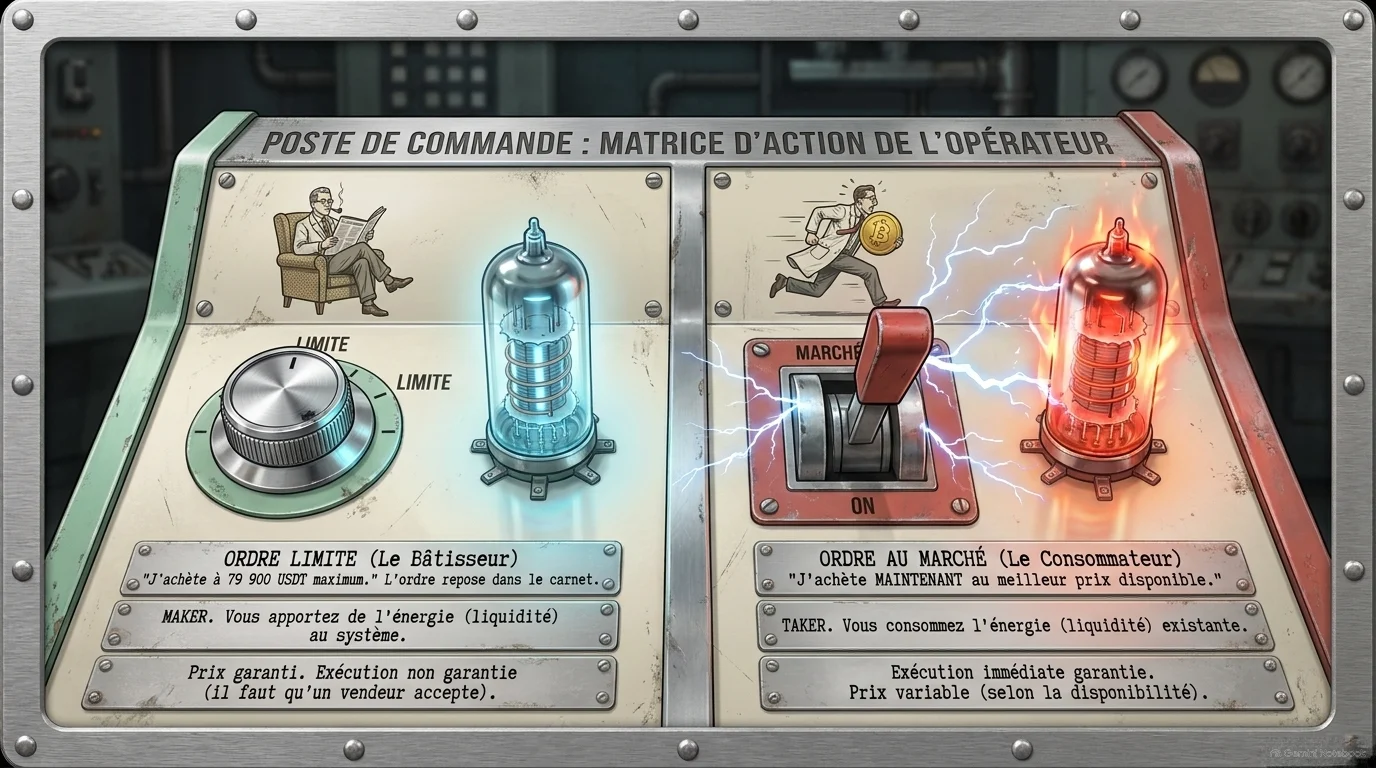
En tant qu’opérateur, vous disposez alors de deux leviers, et il faut bien comprendre ce qui les sépare. L’ordre limite, c’est le bâtisseur : « j’achète à soixante-dix-neuf mille neuf cents USDT maximum ». Votre prix est garanti, mais l’exécution ne l’est pas : il faut qu’un vendeur accepte. En attendant, votre ordre repose dans le carnet, et vous apportez de la liquidité : on dit que vous êtes maker. L’ordre au marché, lui, c’est le consommateur : « j’achète maintenant, au meilleur prix disponible ». L’exécution est immédiate, mais le prix, lui, est variable. Vous consommez la liquidité existante : vous êtes taker.
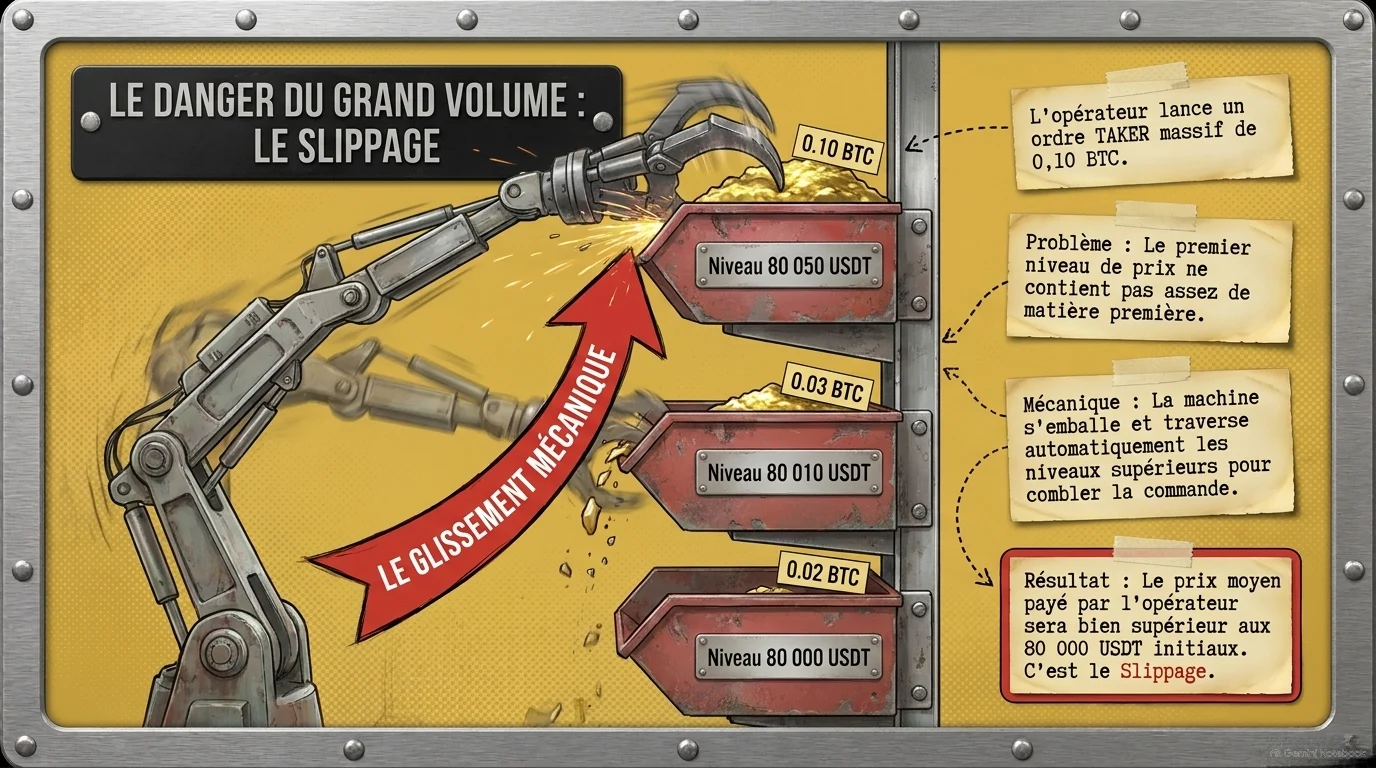
Et c’est là qu’un piège apparaît, avec les gros volumes. Imaginez que vous lanciez un ordre au marché pour zéro virgule dix bitcoin. Problème : le premier niveau de prix ne contient pas assez de matière — seulement zéro virgule zéro deux à quatre-vingt mille. La machine s’emballe alors et traverse automatiquement les niveaux supérieurs pour combler votre commande : zéro virgule zéro trois à quatre-vingt mille dix, puis le reste à quatre- vingt mille cinquante. Résultat : votre prix moyen payé sera nettement supérieur au prix affiché au départ. C’est ce qu’on appelle le slippage — le glissement.
Lecture des bougies OHLCV
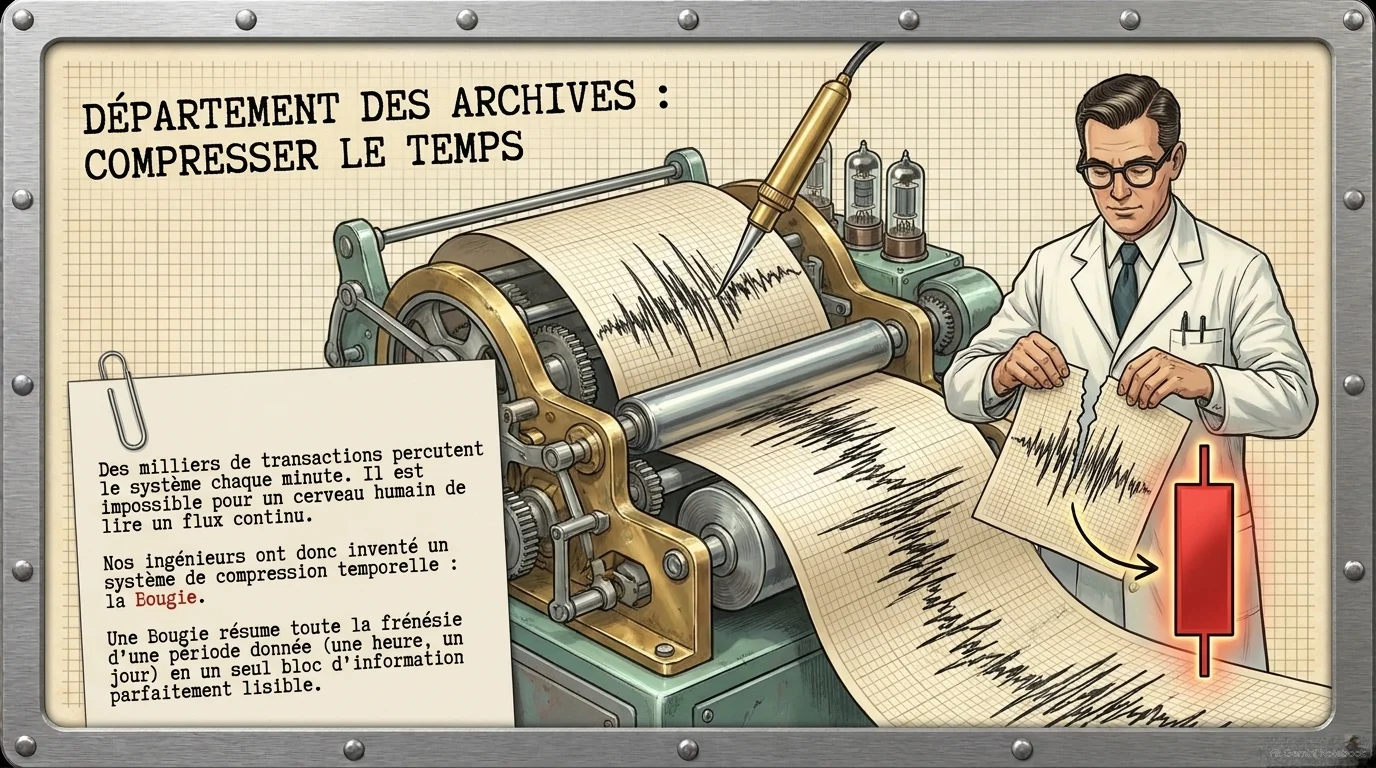
Passons maintenant à la manière dont on lit tout cela. Des milliers de transactions percutent le système chaque minute, et aucun cerveau humain ne peut suivre un flux continu. Les ingénieurs ont donc inventé un système de compression du temps : la bougie. Une bougie résume toute la frénésie d’une période donnée — une heure, une journée — en un seul bloc d’information parfaitement lisible.
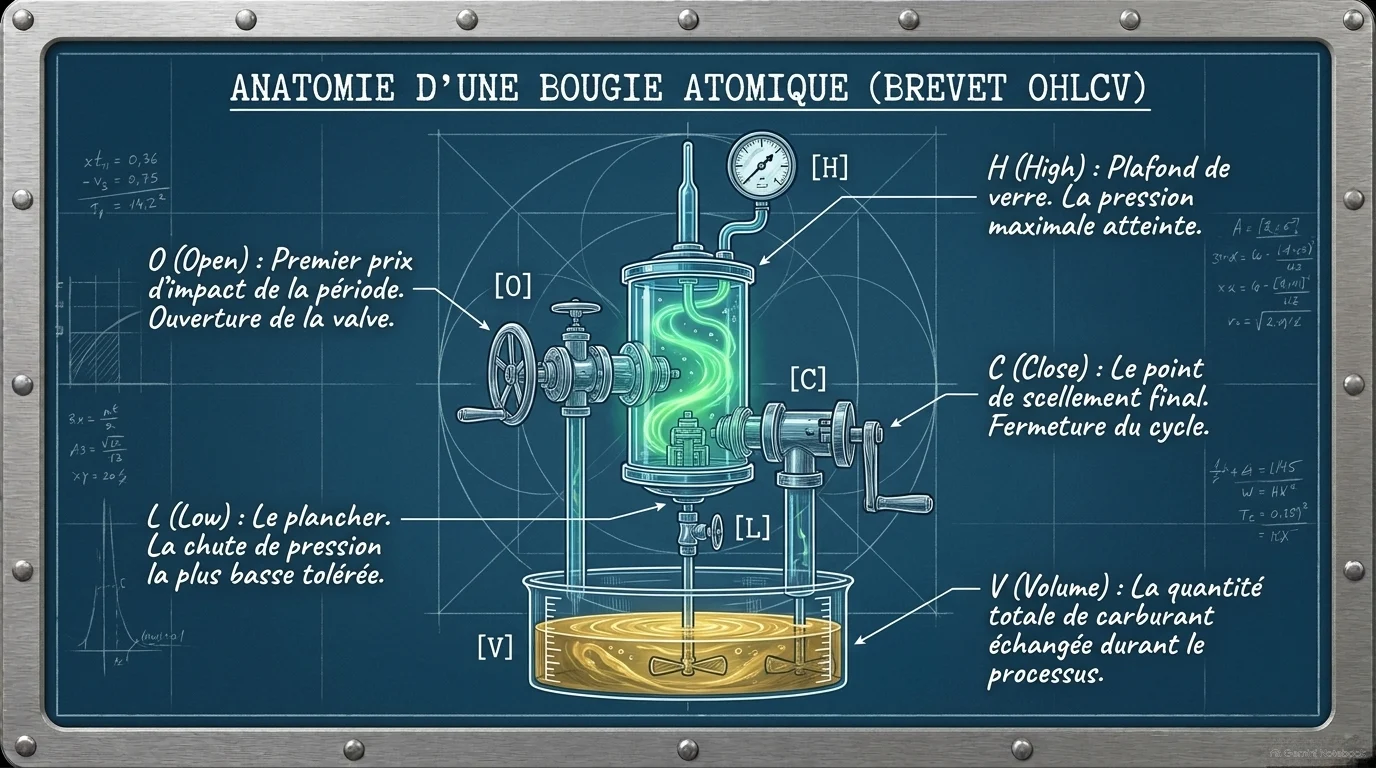
Voyons son anatomie. Elle porte cinq informations, et on les résume par le sigle OHLCV. O comme Open : le premier prix de la période. H comme High : le plus haut atteint. L comme Low : le plus bas touché. C comme Close : le dernier prix, celui qui scelle le cycle. Et V comme Volume : la quantité totale échangée pendant ce temps. Cinq chiffres, et toute une période tient dedans.
Analyse des déséquilibres et frais de transaction
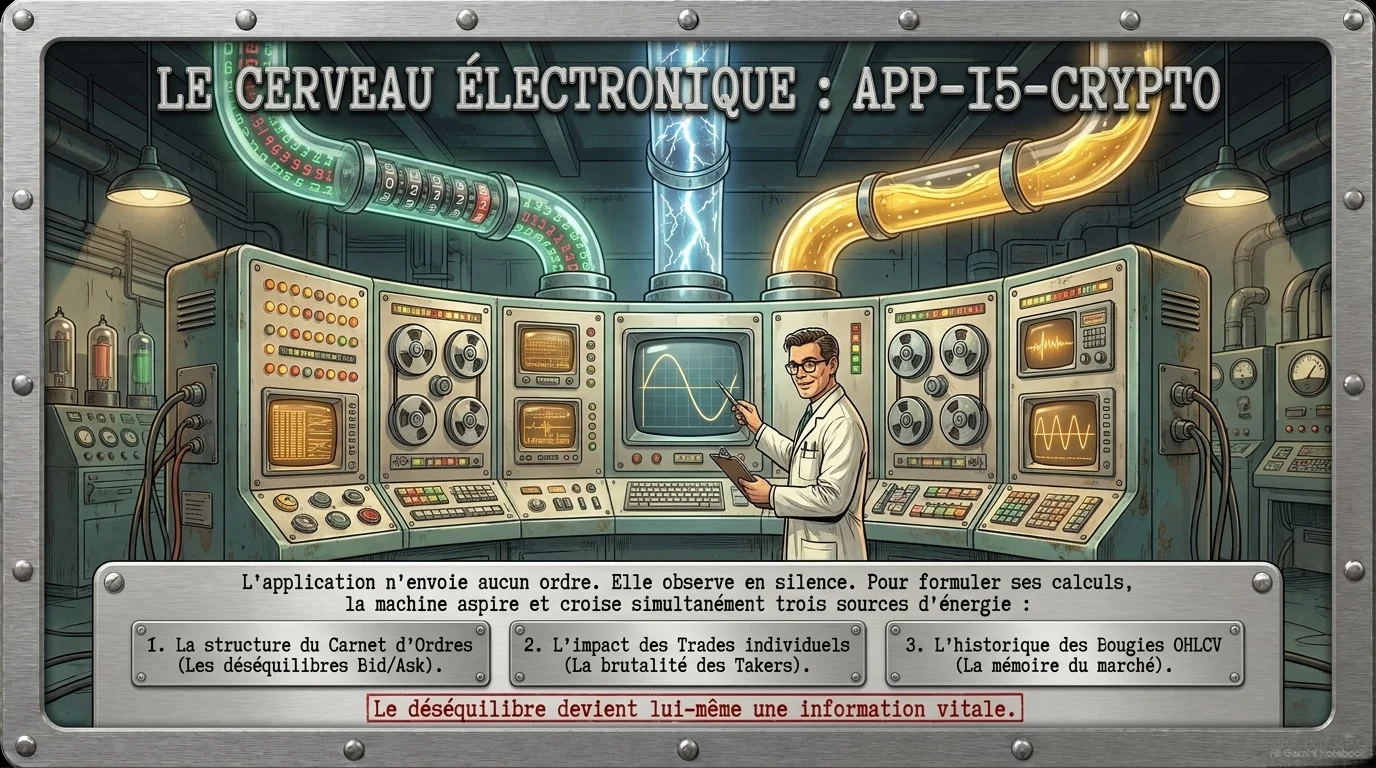
Voilà, vous savez ce que regarde notre cerveau électronique. Car APP-15-CRYPTO n’envoie aucun ordre : elle observe en silence. Pour formuler ses calculs, elle aspire et croise simultanément trois sources. La structure du carnet d’ordres, c’est-à-dire les déséquilibres entre bids et asks. L’impact des trades individuels. Et l’historique des bougies, qui est la mémoire du marché. Retenez ce point : le déséquilibre du carnet devient lui-même une information.
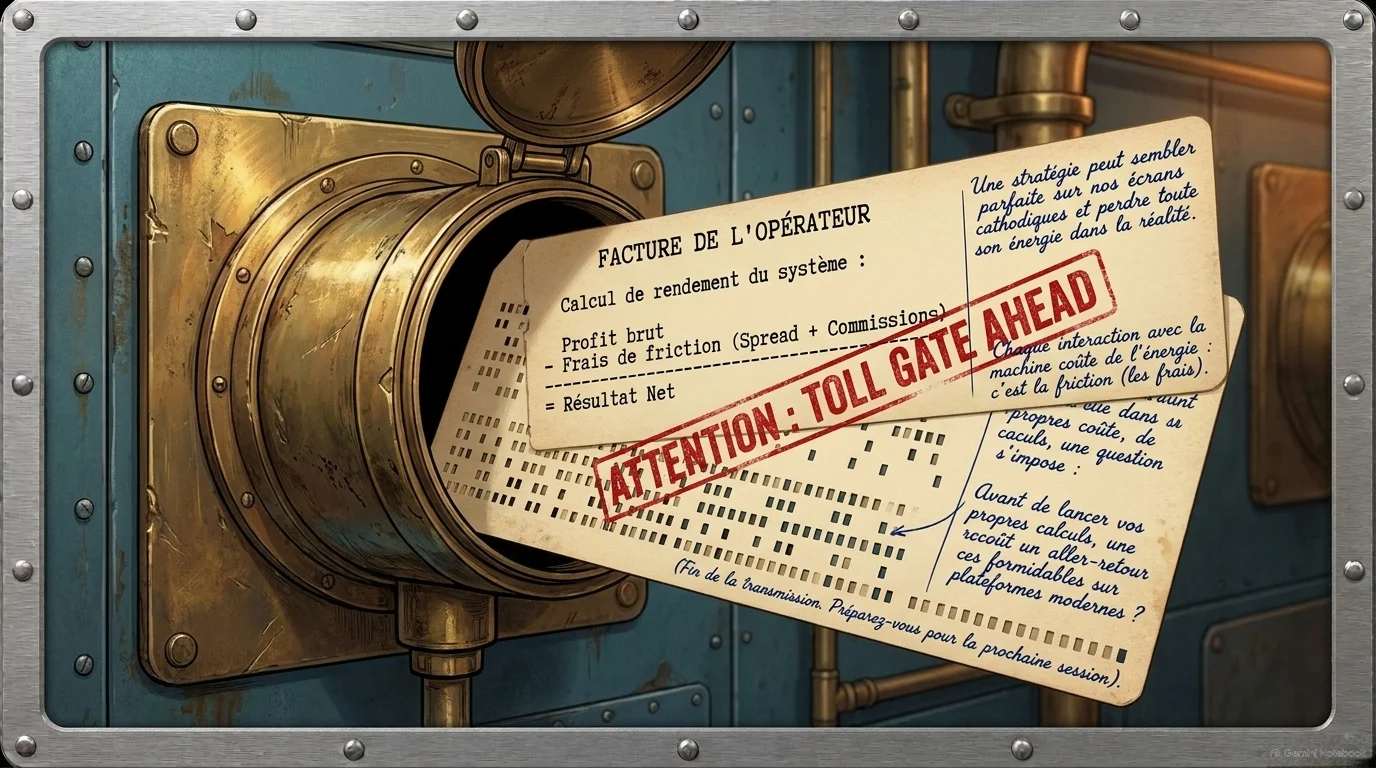
Reste une dernière ombre au tableau, et elle est redoutable. Une stratégie peut sembler parfaite sur nos écrans, et perdre toute son énergie dans la réalité. Pourquoi ? Parce que chaque interaction avec la machine coûte quelque chose : c’est la friction, autrement dit les frais. Profit brut, moins frais de friction, égale résultat net. Avant de lancer vos propres calculs, une question s’impose donc : combien coûte réellement un aller-retour sur les grandes plateformes ? C’est notre prochaine session.
Ce tutoriel n’est pas un conseil
Il explique un mécanisme de marché. Il ne recommande aucun achat ni aucune vente, ne promet aucun rendement, et ne tient compte ni de votre situation ni de votre horizon. Lire l’avertissement complet.