Famille : Volatilité.
Le RSM estime la volatilité par un modèle GARCH : plutôt que de constater l’agitation passée, il modélise la façon dont elle se transmet d’une période à la suivante. Il en tire un régime — calme, normal, sous tension — et un indice de confiance dans cette lecture.
C’est le seul indicateur de la liste qui rende explicitement sa propre incertitude.
Ce que la plateforme calcule
| Champ | Ce qu’il porte |
|---|---|
regime |
le régime détecté (STRESSED, etc.) |
confidence |
la confiance du modèle dans ce classement |
volatility |
la volatilité estimée |
conditional_variance |
la variance conditionnelle du modèle |
beta_t / gate_value |
les paramètres internes de persistance |
regime_changed |
vrai quand le régime vient de basculer |
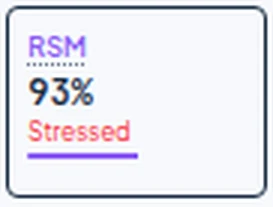
La carte de l’indicateur dans la plateforme, relevée le 29 septembre 2026 à 15 h 50 UTC. La valeur change à chaque rafraîchissement.
Un autre relevé, le même jour à 14 h 26 UTC : regime = STRESSED avec confidence = 30 et regime_changed = vrai : bascule récente, et le modèle n’en est pas très sûr.
Comment le lire
regime_changed est le champ à surveiller : un changement de régime modifie la lecture de tous les autres indicateurs, puisqu’il change l’amplitude de référence. confidence dit à quel point on peut s’appuyer dessus — une confiance de 30 invite à la prudence.
Ce qu’il ne dit pas
Un modèle GARCH suppose une structure de la volatilité qui peut ne pas tenir après un choc. Il estime une dispersion, jamais une direction. Sa confiance est celle du modèle en lui-même, pas une probabilité de succès.
Où le voir
Écran Indicators Monitor de la plateforme, famille « Volatilité » — une colonne par paire, un pas de temps au choix parmi la minute, cinq minutes, quinze minutes, l’heure et quatre heures.
Cet indicateur est un instrument de mesure. Ce que la plateforme en tire est un calcul sur des données déjà arrivées — ni une prévision, ni une recommandation d’achat ou de vente. Voir l’avertissement.